إدارة شراء الذهب المستعمل في محل الذهب: التسعير والتوثيق والضريبة والمخزون
دليل عملي لصاحب محل الذهب لتسعير شراء الذهب المستعمل من السعر اليومي، وتوثيق البائع والقطعة، ومعالجة الضريبة، وإدخال الكسر إلى المخزون بالوزن والعيار.
دليل عملي لصاحب محل الذهب لتسعير شراء الذهب المستعمل من السعر اليومي، وتوثيق البائع والقطعة، ومعالجة الضريبة، وإدخال الكسر إلى المخزون بالوزن والعيار.
ما تحتاجه لفتح محل ذهب في السعودية: السجل التجاري ورخصة بلدي ومتطلبات الأمان والدمغة والضريبة، مع أبرز بنود التكلفة وتجهيز النظام قبل الافتتاح.

يشهد المشهد المالي والاستثماري في المملكة العربية السعودية تحولاً جذرياً يتماشى مع المستهدفات الرقمية والاقتصادية لرؤية السعودية 2030. وفي ظل هذا التطور السريع والتقلبات الاقتصادية العالمية، تزايد الإقبال بشكل غير مسبوق على الاستثمار في المعادن الثمينة كالذهب والفضة والبلاتين، باعتبارها الملاذ الآمن التاريخي وأداة التحوط المثلى ضد التضخم. ومع انتقال شريحة كبيرة من المستثمرين من الحيازة المادية التقليدية (شراء السبائك والاحتفاظ بها في المنازل) إلى التداول الرقمي عبر المنصات الاستثمارية والبنوك المعدنية (Bullion Banks)، ظهر تحدٍ تقني ومحاسبي معقد يتمثل في كيفية تتبع وحدات المعادن بدقة متناهية بين ما هو رقمي في محافظ العملاء وما هو مادي في خزائن الشركات. إن نجاح أي شركة تخزين، أو بنك معدني، أو منصة تداول رقمية يعتمد بشكل أساسي على قوة بنيتها التحتية التقنية. وهنا يبرز دور برامج وتطبيقات أنظمة تخطيط موارد المؤسسات المخصصة لقطاع المعادن في حل هذه المعضلة. من خلال هذا المقال التفصيلي والموجه لخبراء القطاع المالي والمستثمرين، سنغوص في أعماق آليات تتبع الوحدات (Unit Tracking)، ونستكشف كيف يمكن لبرمجيات المحاسبة الاستثمارية للمعادن (Metal Investment Accounting) وحلول المحافظ (Wallet Solutions) أن تدير الأصول، وتسعرها لحظياً، وتربطها محاسبياً، وصولاً إلى تحقيق أعلى درجات الرقابة والامتثال. اقرأ أيضًا: أهم التقارير المالية التي تحتاجها شركات تداول المعادن: الدليل الشامل لإدارة المحافظ (Wallet Solutions) اقرأ أيضًا: الدليل الشامل: كيف تحسب الأرباح والخسائر في محافظ المعادن الاستثمارية؟ أولاً: المفهوم العميق لـ “تتبع وحدات المعادن” داخل المحافظ الاستثمارية في عالم الأسهم التقليدية، السهم هو وحدة قياسية متساوية القيمة والخصائص. أما في عالم المعادن الثمينة، فإن الأمر شديد التعقيد. المعدن يحمل خصائص فيزيائية متعددة: الوزن (بالجرام، الأوقية، الكيلوجرام، التولة)، وعيار النقاء (999.9، 24 قيراط، 22 قيراط)، والمصدر أو العلامة التجارية للسبائك. لذلك، فإن تتبع وحدات المعادن لا يقتصر على تسجيل رقم في شاشة العميل، بل يعني ربط هذا الرقم الرقمي بواقع مادي ملموس أو التزام مالي دقيق. تنقسم حلول المحافظ (Wallet Solutions) في إدارة الأصول المعدنية إلى نوعين رئيسيين من حيث تتبع الوحدات: ثانياً: التحديات الجوهرية في إدارة المحافظ الاستثمارية للمعادن تواجه شركات تخزين المعادن ومنصات التداول تحديات يومية لا يمكن حلها عبر الجداول الإلكترونية أو البرامج المحاسبية التقليدية. من أبرز هذه التحديات في إدارة المحافظ: للتعامل مع هذه التحديات، تتبنى الشركات المتقدمة تقنيات متخصصة مثل نظام إدارة الذهب، والذي صُمم خصيصاً ليتوافق مع المعايير المعقدة للمحاسبة الاستثمارية للمعادن. مقارنة منهجيات تتبع وحدات المعادن داخل أنظمة ERP يوضح هذا الجدول الفرق المحاسبي والتشغيلي بين إدارة الوحدات المخصصة وغير المخصصة داخل حلول المحافظ الاستثمارية: وجه المقارنة تتبع الوحدات المخصصة (Allocated – Serial Tracking) تتبع الوحدات غير المخصصة (Unallocated – Pool Balance) طبيعة الأصل في المحفظة سبيكة فيزيائية محددة برقم تسلسلي مملوكة للمستثمر. رصيد دفتري يمثل وزناً معيناً من المعدن التابع للمنصة. التسجيل في نظام ERP يُسجل المخزون كأصل مودع (أمانة)، ولا يدخل ضمن الميزانية العمومية للشركة. يُسجل كالتزام (Liability) على الشركة تجاه العميل. متطلبات الرقابة (Traceability) يتطلب مسح الباركود، تتبع الحركة اللوجستية، وإصدار شهادات حفظ مخصصة. يتطلب مطابقة يومية (Reconciliation) لضمان أن إجمالي الالتزامات يقابله مخزون مادي كافٍ. رسوم إدارة المحفظة يتم فرض رسوم حفظ وتخزين (Storage Fees) بناءً على المساحة والحماية التأمينية. غالباً ما تكون خالية من رسوم التخزين المباشرة، وتربح المنصة من هوامش البيع والشراء (Spreads). السيولة والتسييل يستغرق وقتاً أطول للتسييل (يتطلب فك التخصيص أو بيع القطعة المحددة). سيولة فورية وتسييل لحظي بضغطة زر داخل التطبيق. ثالثاً: كيف يعمل “ERP للمعادن” كحل شامل لحلول المحافظ (Wallet Solutions)؟ لفهم قوة ERP للمعادن، يجب أن ننظر إليه كدماغ مركزي يربط بين الواجهة الأمامية (تطبيق الجوال الذي يستخدمه المستثمر) والواجهة الخلفية (الخزائن المادية والدفاتر المحاسبية). الحلول المتقدمة لإدارة الموارد مثل أنظمة إدارة موارد المؤسسات الشاملة، تقوم بالوظائف الحيوية التالية: رابعاً: المحاسبة الاستثمارية للمعادن والربط المحاسبي التلقائي الجزء الأكثر تعقيداً وحساسية في تتبع وحدات المعادن هو الجانب المحاسبي (Metal Investment Accounting). البنوك المعدنية ومنصات التداول مطالبة بتقديم قوائم مالية شفافة تفصل بدقة بين أموال الشركة وأموال المستثمرين. عندما يتم دمج إدارة المحافظ داخل نظام ERP، يحدث الربط المحاسبي التلقائي كالتالي: دورة حياة وحدة المعدن والربط المحاسبي في نظام ERP يُفصل هذا الجدول خط سير “وحدة معدنية” (مثلاً 1 كيلوجرام من الذهب) منذ شرائها من قبل منصة التداول وحتى بيعها لعميل، وكيف يقوم نظام الـ ERP بترجمة ذلك إلى سجلات وتتبع محاسبي: مرحلة الحركة اللوجستية / الاستثمارية الإجراء التشغيلي لـ “تتبع الوحدات” القيد المحاسبي الآلي المولد عبر الـ ERP الأثر المالي وتحديث المحفظة 1. التوريد (الاستحواذ الأساسي) استقبال السبيكة من المورد، قراءة الباركود، وتسجيل الرقم التسلسلي و تتبع المخزون. من حـ/ المخزون المعدني (أصول)إلى حـ/ الموردين أو البنك زيادة مخزون الشركة المادي، وجاهزية الوحدة للعرض في المنصة الرقمية. 2. شراء العميل عبر المحفظة الرقمية إنشاء سجل التحويلات؛ نقل ملكية الوحدة (أو جزء منها) من الشركة إلى محفظة المستثمر. من حـ/ المحفظة النقدية للعميلإلى حـ/ إيرادات مبيعات معادنإلى حـ/ إيرادات هوامش التداول خصم النقد من محفظة العميل، وتحديث رصيد محفظته المعدنية بالزيادة. 3. تخصيص الحفظ (التتبع التسلسلي) ربط الرقم التسلسلي للسبيكة باسم العميل في سجلات الحفظ (Custody Records). يتم إخراج الأصل من ميزانية الشركة وإثباته كأمانة (Off-balance sheet) أو التزام (Liability). ضمان عدم الانكشاف المالي للشركة، وحفظ حق العميل. 4. إعادة التقييم اللحظي (Revaluation) تحديث سعر الوحدة في لوحة تحكم العميل بناءً على السعر الفوري (Spot Price). (قيود إعادة التقييم الداخلية للشركة لضبط الالتزامات مقابل المخزون). ظهور الأرباح أو الخسائر غير المحققة (Unrealized P&L) للمستثمر بوضوح. خامساً: الامتثال الرقابي، التقارير، والفواتير الإلكترونية في السعودية تعمل شركات الاستثمار المالي في المملكة العربية السعودية تحت رقابة صارمة لضمان حماية أموال المستثمرين ومكافحة عمليات غسيل الأموال. يساهم تتبع وحدات المعادن داخل نظام الـ ERP في تحقيق أعلى معايير الامتثال التنظيمي عبر تقديم ميزة تتبع المخزون (Inventory Traceability) بشكل دقيق وشفاف يتيح لجهات الرقابة تدقيق الأرصدة في أي وقت. علاوة على ذلك، فإن عملية حيازة وإدارة المعادن تترافق مع رسوم خدمات خاضعة لضريبة القيمة المضافة (VAT) حسب أنظمة هيئة الزكاة والضريبة والجمارك (ZATCA). عندما يقوم نظام إدارة المحافظ بخصم رسوم التخزين الشهرية، أو رسوم التأمين، أو رسوم المصنعية بناءً على وزن الوحدات المحفوظة، يجب أن يقوم النظام المحاسبي المتكامل بإصدار فاتورة ضريبية فورية. الاعتماد على برنامج الفاتورة الإلكترونية المدمج مع الـ ERP يضمن أن كافة العمليات الاستقطاعية المطبقة على المحافظ الاستثمارية متوافقة بنسبة 100٪ مع متطلبات الفوترة الإلكترونية (المرحلة الثانية – الربط والتكامل). ولضمان أتمتة هذه الاستقطاعات وتوثيقها قانونياً دون أخطاء بشرية، يُعد الاعتماد على نظام متخصص في المحاسبة الضريبية للذهب عبر أنظمة ERP خطوة حاسمة

يشهد القطاع المالي في المملكة العربية السعودية تطوراً متسارعاً يتماشى مع مستهدفات رؤية 2030، حيث يتحول المستثمرون والشركات نحو الحلول الرقمية المتقدمة لإدارة ثرواتهم. وفي قلب هذا التحول، يبرز الاستثمار في المعادن الثمينة (مثل الذهب والفضة والبلاتين) كملاذ آمن وأصل استراتيجي. ومع تحول حيازة المعادن من صورتها المادية التقليدية إلى محافظ رقمية متطورة، أصبحت تقارير تداول المعادن العصب الرئيسي لنجاح شركات التخزين، والبنوك المعدنية (Bullion Banks)، ومنصات الاستثمار. إن الإدارة الناجحة لهذه الأصول لا تقتصر على البيع والشراء، بل تتطلب دقة متناهية في التتبع، التسعير، المحاسبة، وتوليد تقارير مالية دقيقة تعكس الموقف المالي الحقيقي. في هذا المقال التفصيلي، سنغوص في أعماق المحاسبة الاستثمارية للمعادن (Metal Investment Accounting)، ونستعرض أهم التقارير والآليات التي تضمن نجاح إدارة التداول للمؤسسات والمستثمرين على حد سواء. اقرأ أيضًا: كيف يساعد ERP في تتبع وحدات المعادن داخل المحافظ الاستثمارية؟ الدليل الشامل لشركات التداول أولاً: ما هي المحاسبة الاستثمارية للمعادن (Metal Investment Accounting)؟ تختلف المحاسبة الاستثمارية للمعادن بشكل جذري عن المحاسبة التجارية التقليدية. المعادن الثمينة هي أصول ذات طبيعة شديدة التقلب، تتأثر بالتسعير اللحظي العالمي (Spot Price)، وتحمل تكاليف إضافية مثل رسوم التخزين، النقل، التأمين، وهوامش البيع والشراء (Spreads). بالنسبة لشركات التخزين ومنصات التداول، يمثل تطبيق نظام محاسبي دقيق تحدياً مزدوجاً؛ فهم بحاجة إلى إدارة مخزونهم المادي من جهة، وإدارة الأرصدة الرقمية لعملائهم من جهة أخرى. المحاسبة الاستثمارية هنا تهدف إلى: لتحقيق هذه الأهداف المعقدة، تعتمد المؤسسات الرائدة على برمجيات حديثة مثل أنظمة تخطيط موارد المؤسسات التي توفر بيئة متكاملة تدمج الحسابات المالية مع حركة التداول الحية. ثانياً: دور حلول المحافظ (Wallet Solutions) في إدارة التداول عندما نتحدث عن البنوك المعدنية ومنصات التداول الرقمية، فإن التقنية الأساسية التي تقف خلفها تُعرف بـ (Wallet Solution) أو حلول المحافظ. المحفظة هنا ليست مجرد واجهة تعرض رقماً، بل هي محرك مالي معقد يقوم بـ: ولضمان عمل هذه المحافظ بكفاءة دون أخطاء بشرية، تلجأ المنصات إلى تبني نظام إدارة الذهب المتخصص، والذي يقدم وحدات برمجية مصممة خصيصاً للتعامل مع وحدات القياس المعقدة (الأوقية، الجرام، التولة) وربطها بالدفاتر المحاسبية. ولضمان بناء بنية تحتية قوية لإدارة أصول العملاء بكفاءة وأمان، يُنصح بالاطلاع على التفاصيل التقنية والتشغيلية في دليل محافظ المعادن الرقمية، والذي يستعرض أفضل الممارسات لإنشاء بيئة تداول متكاملة وخالية من الأخطاء. ثالثاً: أهم تقارير تداول المعادن التي لا غنى عنها للحفاظ على الشفافية والامتثال التنظيمي، يجب أن يوفر نظام التداول مجموعة من التقارير الحيوية، والتي تشمل الآتي: 1. تقرير الأرصدة (Balance Report) هو التقرير الذي يوضح الموقف المالي للمحفظة في لحظة زمنية معينة. لا يقتصر هذا التقرير على عرض كمية الجرامات فحسب، بل يوضح القيمة الدفترية (بناءً على تكلفة الشراء) والقيمة السوقية الحالية (بناءً على السعر اللحظي). بالنسبة لشركات التخزين، يعتبر هذا التقرير أساسياً لمعرفة إجمالي الالتزامات (Liabilities) تجاه العملاء مقارنة بالمخزون المادي الفعلي في الخزائن. 2. تقرير سجل التداول (Trade History) يعتبر سجل التداول بمثابة الذاكرة المؤسسية للمنصة. يسجل التقرير كافة التفاصيل الدقيقة لكل عملية (رقم العملية، تاريخها ووقتها بالثانية، نوع العملية شراء/بيع، الكمية، السعر المنفذ، وحجم العمولة أو الـ Spread). هذا التقرير حيوي جداً في عمليات المراجعة والتدقيق الداخلي (Audit Trails)، وحل أي نزاعات محتملة مع المستثمرين. 3. تقرير الأداء والتحليل (Performance Report) هذا هو التقرير الذي يبحث عنه كل مستثمر وكل مدير محفظة. يقوم هذا التقرير بتحليل كفاءة الاستثمارات عبر حساب الأرباح والخسائر (P&L). ويقسمها إلى قسمين أساسيين: 4. تقرير التدفقات النقدية والمطابقة (Cash Flow & Reconciliation) لا يمكن لشركة تداول أن تستمر دون إدارة سيولة محكمة. يوضح تقرير التدفقات النقدية حركة الأموال الداخلة (إيداعات العملاء) والخارجة (سحوبات العملاء)، بالإضافة إلى تكاليف شراء الذهب الفعلي من الموردين. يتكامل هذا التقرير مع عملية المطابقة (Reconciliation) للتأكد من أن النقد الموجود في الحسابات البنكية للمنصة يكفي لتغطية أي طلبات تسييل مفاجئة من المستثمرين. الهيكل التحليلي لأهم تقارير تداول المعادن اسم التقرير (عربي/إنجليزي) الغرض الرئيسي من التقرير المستخدم المستهدف دورية الإصدار تقرير الأرصدة (Balance Report) بيان حجم الأصول المعدنية والنقدية وتقييمها المالي اللحظي. مدراء المحافظ، والمستثمرون الأفراد. لحظي (Real-time) سجل التداول (Trade History) توثيق كافة تفاصيل عمليات البيع والشراء والعمولات للرجوع إليها كمرجع قانوني ومالي. قسم الامتثال (Compliance)، والمراجعون الماليون. عند الطلب / يومي تقرير الأداء (Performance Report) قياس العائد على الاستثمار، وفصل الأرباح المحققة عن التقييمات الدفترية غير المحققة. الإدارة العليا، والمستثمرون. شهري / ربع سنوي المطابقة (Reconciliation) مطابقة الأرصدة الرقمية في النظام مع المخزون المادي في الخزائن والأرصدة البنكية. الإدارة المالية، ومدراء الخزائن المادية. يومي (نهاية اليوم) رابعاً: الربط المحاسبي (Accounting Integration) والأتمتة في الماضي، كانت شركات التداول تعتمد على ترحيل بيانات التداول بشكل يدوي إلى الأنظمة المحاسبية، مما كان يتسبب في تأخيرات هائلة وأخطاء فادحة في تقييم المراكز المالية. اليوم، يُعد الربط المحاسبي الآلي شرطاً أساسياً. عندما يقوم عميل بضغطة زر لشراء 100 جرام من الفضة عبر منصة المحفظة (Wallet)، يجب أن يقوم النظام خلف الكواليس بإنشاء قيود يومية مزدوجة معقدة. يتم خصم قيمة الشراء من رصيد العميل النقدي، وإضافة الالتزام المعدني لحسابه، وتسجيل الفارق السعري (Spread) كإيراد تشغيلي للشركة. لا يمكن إدارة هذا الحجم من العمليات المعقدة إلا عبر أنظمة إدارة موارد المؤسسات المتقدمة التي توفر شجرة حسابات (Chart of Accounts) مرنة ومصممة خصيصاً للتعامل مع العملات والمعادن في آن واحد. خامساً: تتبع الأرباح وإدارة التسعير (Pricing & Profit Tracking) الربحية في شركات تداول المعادن لا تأتي عادة من المضاربة المباشرة بأموال الشركة، بل من الكفاءة التشغيلية في إدارة الهوامش والرسوم. التسعير اللحظي (Live Pricing) المستمد من الأسواق العالمية يحمي الشركة من “الانكشاف السلبي”. إذا لم يكن التسعير دقيقاً ولحظياً، قد يشتري العميل المعدن بسعر أقل من السوق الفعلي بسبب تأخر تحديث النظام (Latency)، مما يكبد المنصة خسائر فورية. لذلك، فإن تقارير التحليل المتقدمة تراقب هوامش الربح بشكل دقيق لضمان أن كل صفقة تغطي تكاليف التحوط (Hedging) الخاصة بالبنك المعدني وتترك هامش ربح صافٍ. الفرق بين الإدارة التقليدية والإدارة عبر حلول المحافظ المتكاملة (Wallet Solutions) وجه المقارنة إدارة التداول بالطرق التقليدية / المنفصلة إدارة التداول عبر نظام (Wallet Solution / ERP) تحديث الأسعار يدوي أو شبه آلي (مع وجود فجوات زمنية). لحظي عبر واجهات برمجة التطبيقات (API) المرتبطة بالشاشات العالمية. توليد القيود المحاسبية يتم ترحيلها مجمعاً نهاية اليوم، مما يرفع نسبة الخطأ. توليد قيود آلية (Real-time Accounting) لكل صفقة على حدة فور اكتمالها. تقارير الأرباح والخسائر تتطلب أياماً لإغلاق الحسابات ومطابقتها. جاهزة للاستعراض اللحظي بدقة متناهية. إدارة المخزون والتخزين جداول بيانات منفصلة عن الحسابات المالية. تسوية تلقائية بين الأرصدة الرقمية للعملاء ومخزون القبو (Vault). سادساً: التوافق مع

يشهد السوق المالي في المملكة العربية السعودية تحولاً رقمياً كبيراً يتوافق مع أهداف رؤية 2030، ومع تزايد الوعي المالي، برز الاستثمار في المعادن الثمينة كالذهب والفضة كأحد أهم الملاذات الآمنة وأدوات التحوط ضد التضخم. ومع انتقال المستثمرين من الحيازة المادية التقليدية إلى استخدام المنصات الرقمية والبنوك المعدنية، أصبحت إدارة محفظة المعادن تتطلب دقة متناهية. التحدي الأكبر الذي يواجه شركات التخزين، والبنوك المعدنية، ومنصات التداول، وحتى المستثمرين الأفراد، ليس في عملية البيع والشراء بحد ذاتها، بل في دقة حساب الأرباح والخسائر. يختلف الذهب والمعادن الثمينة عن الأسهم التقليدية؛ فهي أصول تتأثر بالتسعير اللحظي العالمي، وتكاليف التخزين، وهوامش البيع والشراء. في هذا المقال، نستعرض المحاسبة الاستثمارية للمعادن، ونستكشف أحدث حلول إدارة محافظ المعادن. اقرأ أيضًا: كيف يساعد ERP في تتبع وحدات المعادن داخل المحافظ الاستثمارية؟ الدليل الشامل لشركات التداول اقرأ أيضًا: كيف تحسب التكلفة الفعلية لرهن المعادن؟ الرسوم والفوائد وفترة السداد أولاً: ما هي المحاسبة الاستثمارية للمعادن؟ المحاسبة الاستثمارية للمعادن فرع متخصص من المحاسبة المالية يهدف إلى تسجيل وتتبع وتقييم الأصول المعدنية ضمن المحافظ الاستثمارية. عندما نتحدث عن حلول المحافظ الخاصة بالمعادن، فإننا نتحدث عن بيئة تقنية معقدة يجب أن توازن بين الأرصدة المادية في الخزائن والأرصدة الرقمية في محافظ العملاء. بالنسبة لشركات التخزين ومنصات المحافظ الاستثمارية، فإن تطبيق قواعد المحاسبة الاستثمارية يضمن: التتبع الدقيق للمخزون: معرفة الكميات المملوكة للشركة مقابل الكميات المخصصة كالتزامات للعملاء. التسعير اللحظي: ربط المحافظ بشاشات الأسعار العالمية لتقييم الأصول لحظة بلحظة. الربط المحاسبي: تحويل كل حركة تداول (شراء، بيع، نقل، تخزين) إلى قيود يومية تلقائية في الدفاتر المالية. ثانياً: مفاهيم أساسية قبل حساب أرباح المعادن لفهم كيفية حساب الأرباح والخسائر في محافظ المعادن الاستثمارية، يجب استيعاب مجموعة من المفاهيم المحاسبية التي تعتمد عليها كافة البرامج المتقدمة مثل نظام ERP المخصص لإدارة الاستثمارات: أساس التكلفة (Cost Basis): هو إجمالي التكلفة التي تحملتها لشراء المعدن، ولا يشمل ذلك السعر الفوري فحسب، بل يضاف إليه العمولات وهوامش الربح للمنصة وأي رسوم تأسيسية للمحفظة. تحديد أساس التكلفة بدقة هو الخطوة الأولى لأي حسابات دقيقة. الأرباح والخسائر: هو الناتج النهائي لعمليات التداول، ويمثل الفارق بين إيرادات البيع وتكاليف الشراء، وينقسم إلى قسمين رئيسيين: المحققة وغير المحققة. الربح المحقق / الخسارة المحققة: ينتج فقط عند تنفيذ عملية البيع الفعلي للمعدن. طالما تحتفظ بالذهب في محفظتك، فإن أي زيادة في السعر لا تُعتبر ربحاً محققاً يمكن استخدامه نقدياً. الربح غير المحقق / الخسارة غير المحققة: تُعرف أيضاً بالأرباح والخسائر الدفترية، وهي الفروقات الناتجة عن تغير السعر السوقي الحالي للمعدن مقارنة بتكلفة شرائه الأصلية، قبل إتمام عملية البيع. إعادة التقييم (Revaluation): عملية محاسبية دورية تقوم بها البنوك المعدنية وشركات المحافظ الاستثمارية لتحديث قيمة الأصول المعدنية في الميزانية العمومية بناءً على سعر الإغلاق السوقي، وتلعب دوراً حاسماً في إظهار الموقف المالي الحقيقي للشركة. الفرق بين الأرباح المحققة والأرباح غير المحققة وجه المقارنة غير المحققة (Unrealized) المحققة (Realized) التعريف المحاسبي التغير في قيمة المعدن في السوق بينما لا يزال الأصل داخل المحفظة الفارق المالي الفعلي بعد إتمام عملية بيع الأصل وتحويله إلى نقد التأثير على السيولة لا يوجد تأثير على السيولة، مجرد زيادة أو نقصان في قيمة الأصول يؤثر مباشرة على السيولة النقدية (زيادة رصيد الكاش) القيود المحاسبية يُسجل في حساب “احتياطي إعادة تقييم” أو قائمة الدخل الشامل يُسجل مباشرة في قائمة الدخل (حساب الأرباح والخسائر) التأثير الضريبي لا تخضع للضرائب لأنها لم تتحول إلى سيولة نقدية بعد تخضع للضرائب والمعالجة الزكوية كأرباح نشاط تجاري حالة المستثمر يحتفظ بالمعدن (Hold) قام بالتسييل (Liquidate) ثالثاً: كيف تحسب الأرباح والخسائر في محافظ المعادن الاستثمارية؟ تعتمد المنصات المالية والبنوك المعدنية على منهجيات دقيقة للوصول إلى أرقام صحيحة، وأشهر وأدق هذه المنهجيات هي طريقة متوسط التكلفة، وهي نفس المنطق المحاسبي المستخدم في تقييم المخزون بشكل عام. نظراً لأن المستثمر قد يشتري الذهب أو الفضة على دفعات متعددة وبأسعار مختلفة، فمن الصعب جداً تتبع تكلفة كل جرام على حدة (إلا في حالة السبائك المرقمة تسلسلياً). لذلك، يُحسب أساس التكلفة بناءً على المتوسط المرجح، وفق المعادلات التالية: إجمالي التكلفة: (كمية الشراء 1 × سعر الشراء 1) + (كمية الشراء 2 × سعر الشراء 2)… وهكذا. متوسط التكلفة للجرام: إجمالي التكلفة ÷ إجمالي الكمية المشتراة. الربح/الخسارة المحققة (عند البيع): (سعر البيع للجرام − متوسط التكلفة للجرام) × الكمية المباعة. الربح/الخسارة غير المحققة (لإعادة التقييم): (السعر السوقي الحالي للجرام − متوسط التكلفة للجرام) × الكمية المتبقية في المحفظة. رابعاً: مثال تطبيقي شامل لنفترض أن مستثمراً سعودياً يستخدم منصة استثمارية رقمية مدعومة بنظام إدارة الذهب المتطور، وقام بالعمليات التالية خلال شهر واحد: الخطوة 1 — الشراء الأول: اشترى 100 جرام بسعر 250 ريال للجرام. إجمالي التكلفة = 100 × 250 = 25,000 ريال. متوسط التكلفة الحالي = 250 ريال للجرام. الخطوة 2 — الشراء الثاني: بعد أسبوعين، انخفض السعر فاشترى 50 جراماً إضافية بسعر 235 ريال للجرام (إجمالي = 11,750 ريال). بتحديث المحفظة: إجمالي الجرامات = 150، إجمالي التكلفة = 36,750 ريال، متوسط التكلفة الجديد = 245 ريال للجرام. الخطوة 3 — البيع وحساب الربح المحقق: ارتفع السعر عالمياً إلى 265 ريال للجرام، فباع المستثمر 50 جراماً. إيرادات البيع = 13,250 ريال، تكلفة الجرامات المباعة = 12,250 ريال، الربح المحقق = 1,000 ريال سعودي. الخطوة 4 — إعادة التقييم والربح غير المحقق: في نهاية الشهر، الرصيد المتبقي 100 جرام، وسعر الإغلاق الشهري 270 ريال للجرام. القيمة السوقية = 27,000 ريال، تكلفة هذه الجرامات = 24,500 ريال، الربح غير المحقق = 2,500 ريال سعودي. خامساً: الإدارة والتسعير والتتبع في حلول المحافظ العمليات الحسابية أعلاه تبدو بسيطة للمستثمر الفرد، لكن عندما تدير شركة تخزين أو بنك معدني آلاف المحافظ الاستثمارية، فإن الاعتماد على الحسابات اليدوية أو الجداول التقليدية ضرب من المستحيل. هنا تتجلى أهمية برمجيات إدارة موارد المؤسسات الحديثة المتخصصة في الاستثمار المعدني، والتي تُعد ركيزة أساسية لضمان دقة التسويات اليومية وحماية استثمارات العملاء من تقلبات السوق المفاجئة. تقدم الحلول التقنية المتقدمة تكاملاً من نوع خاص: الربط الآلي مع الشاشات العالمية: يحدّث النظام أسعار البيع والشراء كل ثانية، مما يضمن أن عمليات الشراء تعكس السعر الحقيقي وتمنع الانكشاف المالي للبنك المعدني. إدارة الهوامش: البنوك المعدنية والمنصات لا تربح من تغير سعر الذهب نفسه (حيث يُحوَّط ضده)، بل تربح من الفارق بين سعر العرض والطلب والعمولات الإدارية. المحاسبة الاستثمارية داخل النظام تفصل هذه الهوامش وتسجلها كإيرادات تشغيلية للمنصة، بمعزل عن أرصدة العملاء. تتبع الالتزامات مقابل الأصول المادية: أهم قيد في البنوك المعدنية هو التأكد من أن الرصيد الإجمالي في جميع المحافظ الرقمية للعملاء مدعوم بالكامل بذهب مادي

تُعتبر تجارة المعادن الثمينة وقطاع رهن الذهب والمجوهرات من أقدم الأنشطة الاقتصادية التي تعتمد بشكل أساسي على عامل “الثقة” والضمان المتبادل بين التاجر والعميل. ومع تطور الأسواق، وتحديداً في السوق السعودي وأسواق دول الخليج العربي، أصبح الامتثال للقوانين والتشريعات المنظمة لعمليات الرهن ضرورة حتمية لحماية حقوق جميع الأطراف. وهنا تبرز الحاجة الملحة إلى التحول الرقمي والتخلي عن الدفاتر التقليدية، ليصبح الاعتماد على برنامج ERP لإدارة الرهن هو الحل التكنولوجي الأمثل الذي يضمن الدقة والأمان والسرعة. في هذا المقال، نستعرض آليات إدارة الرهون باستخدام أنظمة تخطيط موارد المؤسسات، وكيف يمكن لهذه الأنظمة أن تحوّل التحديات التشغيلية والقانونية إلى فرص للنمو المستدام، مع تغطية شاملة لسجلات العملاء، إدارة المواعيد، التحكم في المخزون، والتقارير المتقدمة. اقرأ أيضًا: الرهن التقليدي أم الرقمي؟ الفرق بين النموذجين في قطاع المعادن ما هو نظام رهن المعادن الثمينة وكيف يتدخل برنامج ERP؟ عملية رهن المعادن هي اتفاقية مالية وتجارية وقانونية، يقوم بموجبها العميل (الراهن) بوضع قطعة من الذهب أو المعادن الثمينة كضمان لدى الشركة أو المحل (المرتهن) مقابل الحصول على مبلغ مالي لفترة محددة. وتتطلب هذه العملية دقة متناهية في التقييم والوزن وتحديد العيارات وتوثيق الشروط القانونية لحفظ الحقوق. تاريخياً، كانت هذه العملية عرضة للأخطاء البشرية وفقدان السجلات أو التلاعب. ولكن مع استخدام برنامج ERP مخصص، تتحول هذه الإجراءات إلى بيئة رقمية آمنة، حيث يوثّق النظام كل خطوة بدءاً من استلام القطعة، مروراً بإصدار العقود المتوافقة مع القوانين المحلية، وصولاً إلى تسليم القطعة أو تصفيتها في حال عدم السداد. أهمية استخدام ERP لإدارة الرهن في السوق السعودي والخليجي تتميز أسواق الخليج العربي، وعلى رأسها المملكة العربية السعودية، بحجم تداول ضخم في قطاع الذهب والمعادن الثمينة، وقد فرضت الجهات الرقابية قوانين صارمة لضمان الشفافية ومكافحة غسيل الأموال. يوفر النظام قيمة تجارية وقانونية استثنائية من خلال: الميزات الأساسية لبرنامج ERP في إدارة الرهون لضمان نجاح أي مؤسسة تعمل في مجال رهن المعادن، يجب أن يحتوي النظام على مجموعة من الوحدات المترابطة: 1. إدارة سجلات العملاء لا يقتصر دور النظام على تسجيل اسم العميل ورقم هاتفه، بل يمتد لإنشاء ملف تعريفي كامل لكل عميل، يتضمن الهوية الوطنية وتاريخ العمليات السابقة والحد الائتماني المسموح به وتقييم موثوقية العميل بناءً على التزامه بالسداد سابقاً. 2. تتبع الرهونات ومراقبة المخزون تُعد إدارة المخزون التحدي الأكبر في هذا القطاع، إذ يجب فصل “المخزون المملوك للشركة” عن “المخزون المرهون”. يقوم النظام بتوليد أرقام تسلسلية وباركود لكل قطعة مرهونة، وتحديد موقعها الفعلي داخل الخزنة، وتتبع حالتها بشكل حي يمنع بيعها بالخطأ قبل انتهاء فترة السماح القانونية، بما يتوافق مع متطلبات أنظمة إدارة الذهب المتقدمة التي تراعي التغيرات اللحظية في الأسعار العالمية. 3. أتمتة سير العمل وإدارة المواعيد الوقت عامل حاسم في صفقات الرهن. تتيح ميزة أتمتة سير العمل جدولة مواعيد السداد وإرسال إشعارات تلقائية للعملاء قبل موعد الاستحقاق وفي يومه وبعده، مما يقلل التدخل البشري ويرفع كفاءة تحصيل الأموال. 4. نظام التقارير المتقدمة والأرشفة بدون بيانات قابلة للتحليل، لا يمكن للإدارة اتخاذ قرارات صائبة. يوفر النظام تحليلات تشمل إجمالي المبالغ المنصرفة كقروض مقابل رهن، قيمة الأصول المرهونة الحالية، معدلات التخلف عن السداد، وتقارير الأرباح والخسائر والسيولة المتاحة. مقارنة بين الإدارة التقليدية للرهون واستخدام نظام ERP وجه المقارنة الإدارة التقليدية (الدفاتر والإكسيل) الإدارة باستخدام ERP لإدارة الرهن الدقة والخطأ البشري احتمالية عالية للخطأ في الحسابات والأوزان دقة متناهية، حسابات آلية مرتبطة بالأسعار اللحظية أمان الوثائق عرضة للتلف والفقدان وصعوبة الاسترجاع أرشفة سحابية آمنة، نسخ احتياطي لحظي، استرجاع سريع تتبع المخزون تداخل متكرر بين مخزون البيع ومخزون الرهن فصل تام للنطاقات، تتبع بالباركود، وتنبيهات فورية الامتثال والتفتيش صعوبة تقديم تقارير سريعة للجهات الرقابية تقارير فورية، مطابقة للمواصفات القانونية والضريبية إدارة علاقات العملاء تواصل يدوي، نسيان مواعيد السداد رسائل مؤتمتة، سجل تاريخي لكل عميل الدورة المستندية المتكاملة لعملية رهن المعادن داخل النظام كيف تبدو رحلة العميل من لحظة دخوله للمتجر وحتى استرداد قطعته؟ الخطوة الأولى: التقييم واستلام المعدن يتقدم العميل بقطعة الذهب، فيفحصها المثمن ويُدخل بياناتها في النظام (الوزن، العيار، الوصف الدقيق، وصور القطعة). يحتسب النظام تلقائياً القيمة التقديرية بناءً على السعر العالمي المحدث، ويقترح الحد الأقصى للمبلغ الممكن منحه. ولتحقيق أقصى دقة في هذه المرحلة، يعتمد النظام على حاسبة الذهب الآلية التي ترتبط بالأسعار العالمية لحظياً، مما يضمن تقييماً عادلاً يحمي حقوق التاجر والعميل ويمنع أي تلاعب بشري. الخطوة الثانية: إصدار العقد والتوثيق المالي بعد الاتفاق، يُنشأ العقد بضغطة زر ويحتوي على كافة الشروط والرسوم الإدارية وتاريخ الاستحقاق وشروط التصفية، مع ربط العملية مباشرة بنظام الحسابات لخصم المبلغ المنصرف من صندوق النقدية. الخطوة الثالثة: التخزين الآمن يصدر النظام ملصق باركود يوضع على المغلف الذي يحتوي القطعة، ويُدرجها ضمن قسم المخزونات المرهونة مع تحديد الرف أو الخزنة لسهولة الوصول لاحقاً. الخطوة الرابعة: التسوية والسداد أو التصفية عند حضور العميل للسداد، تُدخل الدفعة في النظام ويُطبع إيصال استلام، وتتغير حالة القطعة إلى “مستردة”. أما في حال التخلف عن السداد وانتهاء فترة السماح القانونية، يحوّل النظام حالة القطعة إلى “جاهزة للتصفية”، مع نقل قيمتها دفترياً لتغطية الدين. دورات وحالات الرهن داخل نظام إدارة الرهون حالة الرهن في النظام الوصف والإجراء المتخذ التأثير المحاسبي رهن نشط القطعة داخل الخزنة، والموعد لم يحن بعد أصل مرهون مقابل نقدية منصرفة متأخر تجاوز تاريخ الاستحقاق دون سداد النظام يرسل تحذيرات آلية للعميل، ويجمّد تسليم القطعة مُصفّى العميل لم يسدد، وانتهت المدة القانونية للإنذار تُنقل القطعة لمخزون المتجر لبيعها واسترداد قيمة القرض مُسترد العميل سدد المبلغ والرسوم بالكامل تُغلق المديونية وتُسلم القطعة للعميل وتخرج من عهدة المخزون التكامل المالي والإداري: قوة نظام ERP الموحد إدارة الرهون لا تعمل في جزر منعزلة، بل تتطلب تكاملاً شاملاً مع باقي أقسام العمل التجاري، حيث يرتبط نظام الرهن ارتباطاً وثيقاً مع: الخلاصة: كيف يدير نظام ERP عمليات رهن المعادن داخل الشركات والمحلات في عالم تتسارع فيه وتيرة الأعمال وتزداد فيه التعقيدات القانونية، لم يعد الاعتماد على الأساليب اليدوية في إدارة رهن المعادن الثمينة خياراً متاحاً. الاستثمار في ERP لإدارة الرهن يمثل نقلة نوعية للشركات، إذ يضمن حماية رأس المال، ويعزز ثقة العملاء من خلال الشفافية والتقييم العادل، ويرفع كفاءة العمليات التشغيلية بشكل جذري. ومن خلال السيطرة التامة على المخزون والاستناد إلى قاعدة بيانات صلبة للتقارير، تضمن الشركات في السعودية والخليج العربي نمواً مستداماً ومتوافقاً مع كافة اللوائح والتشريعات. الأسئلة الشائعة هل يتوافق برنامج ERP لإدارة الرهن مع المتطلبات القانونية في السوق السعودي؟ نعم، تم تصميم أنظمة ERP المتقدمة لتتوافق بالكامل مع لوائح التجارة وقوانين مكافحة غسيل الأموال في المملكة العربية السعودية ودول الخليج، وتتضمن إصدار عقود قانونية موثقة ومرتبطة بهوية

تعتبر عملية رهن المعادن الثمينة، وعلى رأسها الذهب، واحدة من أقدم وأوثق الطرق للحصول على السيولة النقدية السريعة مع الاحتفاظ بملكية الأصول. في الأسواق الحيوية مثل السوق السعودي وأسواق الخليج، يتزايد الاعتماد على هذه العمليات نظراً للموثوقية العالية والقيمة المستقرة التي تتمتع بها المعادن النفيسة. ولكن، قبل الإقدام على هذه الخطوة، يقف أمامنا تساؤل بالغ الأهمية: كيف يتم حساب تكلفة الرهن بشكل دقيق؟ وما هي العوامل الخفية التي قد لا ينتبه لها العميل؟ إن معرفة تكلفة الرهن الفعلية ليست مجرد رفاهية حسابية، بل هي ضرورة مالية وقانونية لضمان حقوق كافة الأطراف. في هذا المقال التفصيلي، سنغوص في أعماق عالم رهن المعادن، لنكشف الستار عن كافة الرسوم، هوامش التكلفة، وكيفية تأثير فترة السداد على إجمالي المبلغ المستحق. سواء كنت فرداً يبحث عن تمويل بضمان ذهبه، أو مؤسسة تجارية تسعى لتقديم خدمات رهن متوافقة وشفافة، فإن هذا الدليل الشامل سيمثل خريطتك الأساسية. المفهوم العميق لعملية رهن الذهب والمعادن عملية رهن الذهب (Pawning) هي اتفاقية قانونية وتجارية يقوم بموجبها المالك (الراهن) بتسليم أصل مادي ذو قيمة (مثل المشغولات الذهبية، السبائك، أو الفضة) إلى جهة التمويل أو التاجر (المرتهن) كضمان مقابل الحصول على مبلغ مالي محدد. وبمجرد سداد هذا المبلغ بالإضافة إلى أي رسوم متفق عليها خلال فترة زمنية محددة، يتم استرداد الأصل. في المملكة العربية السعودية، تحظى هذه العمليات بتنظيم دقيق يهدف إلى حماية المستهلك وضمان استقرار السوق التجاري. وتتطلب هذه الثقة المتبادلة بين العميل ومؤسسة الرهن وجود شفافية مطلقة في عرض وتوضيح رسوم الرهن (pawn fees) وتجنب أي تكاليف مستترة قد ترهق كاهل العميل عند السداد. لماذا يجب عليك حساب تكلفة الرهن الفعلية بدقة؟ العديد من الأفراد يركزون فقط على المبلغ المالي الذي سيحصلون عليه فورياً، ويتجاهلون الجانب الأهم وهو التكلفة الفعلية لرهن المعادن. تكمن أهمية هذا الحساب في عدة نقاط جوهرية: العوامل والمحددات المؤثرة في رسوم الرهن لا يتم تحديد التكلفة بشكل عشوائي، بل تخضع طريقة الحساب لمعايير واضحة ومتغيرات ثابتة يجب فهمها جيداً: 1. قيمة الأصل المعدني (مبلغ التمويل الأساسي) يتم في البداية تقييم الذهب بناءً على العيار والوزن وسعر السوق الحالي. وعادة ما تقوم جهة الترهين بتقديم تمويل يمثل نسبة مئوية من هذه القيمة (مثلاً 70% إلى 80% من قيمة الذهب السوقية) كإجراء لتقليل المخاطر. ولضمان عدم تعرضك لأي غبن مالي عند تقدير قيمة أصولك المبدئية، يُنصح بالاطلاع على دليل تقييم المعادن للتعرف على المعايير الدقيقة التي تضمن لك أعلى قيمة تمويلية ممكنة. 2. رسوم التقييم والإدارة (Pawn Fees) هي الرسوم المقطوعة التي تفرضها المؤسسة مقابل فحص المعدن، تقييمه، إصدار العقود، والتكاليف الإدارية المترتبة على فتح ملف الرهن. بعض الجهات تدمج هذه الرسوم مع التكلفة الإجمالية، والبعض الآخر يفصلها كرسوم تدفع مرة واحدة. 3. معدل التكلفة أو هامش الربح (Interest Rate / Profit Margin) في المعاملات التجارية التقليدية يُعرف هذا بـ (interest rate)، ولكن في سياق الأسواق الإسلامية كالسوق السعودي، يتم هيكلة هذه التكلفة في صورة هامش ربح أو رسوم حفظ وتخزين دورية. وهو يمثل النسبة التي تحصل عليها الجهة المرتهنة مقابل تقديم السيولة النقدية وحفظ الأصل بأمان. 4. فترة السداد (Loan Period) يعتبر عامل الزمن من أهم محددات التكلفة. كلما طالت مدة بقاء الذهب لدى المؤسسة، زادت رسوم الحفظ والتأمين، وبالتالي ارتفعت تكلفة الرهن الفعلية. التخطيط لسداد المبلغ في أقصر مدة ممكنة يقلل من العبء المالي بشكل كبير. مقارنة بين الرسوم المباشرة وغير المباشرة في عمليات الرهن لتوضيح الصورة بشكل أفضل، نستعرض في الجدول التالي تصنيفاً لـ رسوم الرهن التي قد تواجهها أثناء العملية: نوع الرسوم الوصف والتفاصيل التأثير على تكلفة الرهن الفعلية رسوم التقييم والفحص مبلغ ثابت يدفع لتقييم وزن وعيار الذهب بشكل دقيق. تأثير مباشر وثابت، تدفع لمرة واحدة عند بداية العقد. رسوم الحفظ والتخزين تكلفة شهرية لتأمين الأصل وحفظه في خزائن محصنة. تزداد تصاعدياً مع زيادة فترة السداد (loan period). هامش الربح الإداري نسبة مئوية (معدل التكلفة) تحتسب على إجمالي التمويل. تشكل الجزء الأكبر من التكلفة الإجمالية للرهن. رسوم التأخير (إن وجدت) غرامات تفرض في حال عدم الالتزام بجدول السداد المتفق عليه. تأثير غير مباشر، يمكن تجنبه بالالتزام بمواعيد الدفع. رسوم الفاتورة الإلكترونية الرسوم المرتبطة بإصدار الفواتير الضريبية المعتمدة للخدمة. مبلغ رمزي يضاف للرسوم الإدارية التزاماً بالأنظمة. طريقة الحساب ومعدل التكلفة (الصيغة الرياضية) لفهم طريقة الحساب بدقة، يجب تحويل المفاهيم السابقة إلى صيغة رياضية واضحة. معدل التكلفة ليس مجرد رقم تقديري، بل هو ناتج معادلة تجمع بين أصل المبلغ، نسبة الرسوم، والمدة الزمنية. يمكن التعبير عن إجمالي تكلفة السداد أو (repayment cost) من خلال المعادلة الرياضية التالية: $$text{Total Repayment} = P + (P times R times T) + F$$ حيث أن متغيرات المعادلة تعني الآتي: من خلال هذه المعادلة، يتضح لنا أن تكلفة الرهن الفعلية تساوي مجموع القوسين $(P times R times T)$ مضافاً إليه الرسوم المقطوعة $F$. مثال رقمي تطبيقي لحساب التكلفة الإجمالية لنفترض أن “أحمد” تاجر تجزئة يحتاج إلى سيولة نقدية عاجلة لتوسيع تجارته، وقرر الاعتماد على رهن الذهب الذي يملكه. توجه أحمد إلى مؤسسة معتمدة ومعه سبائك ذهبية تبلغ قيمتها السوقية الحالية 100,000 ريال سعودي. الآن، لنطبق طريقة الحساب لنستخرج تكلفة الرهن الفعلية: هذا مثال رقمي يوضح بجلاء كيف يمكن للعميل أن يتوقع التزاماته المستقبلية بدقة متناهية دون ترك مجال للشك. تفصيل المثال الرقمي لرهن الذهب يلخص هذا الجدول المعطيات والنتائج الخاصة بالمثال السابق، مما يسهل قراءته كنموذج (pawn-cost-calculator) مبسط: بند الحساب (Calculation Item) القيمة النقدية / النسبة ملاحظات توضيحية القيمة السوقية للذهب 100,000 ريال يتم تحديثها يومياً بناءً على شاشات التداول العالمية. مبلغ التمويل الفعلي (Principal) 80,000 ريال يمثل 80% من القيمة لحماية جهة الرهن من تقلبات الأسعار. معدل التكلفة الشهري (Interest/Margin) 1.5% يتم الاتفاق عليها مسبقاً وتثبيتها في العقد التجاري. فترة السداد (Loan Period) 6 أشهر الإطار الزمني المحدد لاسترجاع المعدن المرهون. إجمالي رسوم الرهن والفوائد (Pawn Fees) 7,700 ريال تمثل تكلفة الرهن الفعلية الصافية التي دفعها العميل. إجمالي مبلغ السداد (Total Charge) 87,700 ريال المبلغ الإجمالي المطلوب لفك الرهن واستعادة الأصل. دور التقنية المتقدمة في إدارة عمليات رهن الذهب في ظل التطور الرقمي الذي تشهده المملكة العربية السعودية للوصول إلى مستهدفات رؤية 2030، لم تعد مؤسسات الذهب والصياغة ومكاتب التمويل تعتمد على الدفاتر الورقية أو الحسابات اليدوية المعرضة للخطأ. إدارة عقود الرهن، تتبع تواريخ الاستحقاق، وحساب هوامش التكلفة يتطلب بنية تقنية قوية. هنا يبرز دور الحلول البرمجية المتخصصة. على سبيل المثال، يمكن للمؤسسات التي تتعامل بالمعادن الثمينة الاعتماد على برنامج إدارة الذهب المتكامل، والذي يتيح تتبع الأوزان، احتساب القيمة السوقية اللحظية، وإصدار عقود الرهن بشكل آلي ودقيق. بالإضافة
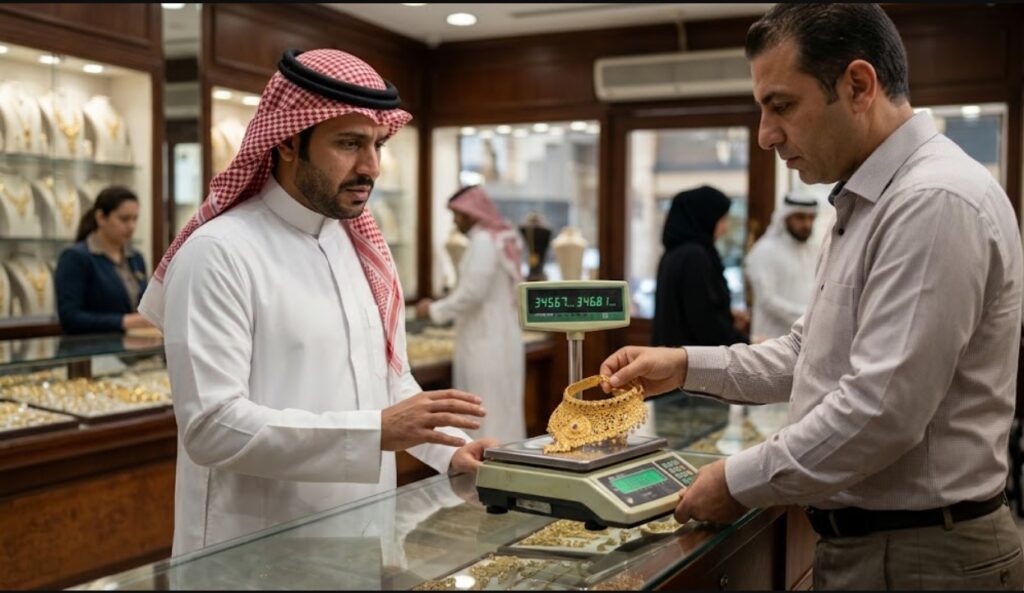
يُعد الذهب والمعادن الثمينة من أهم وأوثق الأصول الاستثمارية التي يلجأ إليها الأفراد في المملكة العربية السعودية ودول الخليج العربي لحفظ ثرواتهم وتأمين مستقبلهم. وفي أوقات الحاجة المفاجئة إلى السيولة النقدية، يبرز خيار “رهن المعادن” كحل مالي سريع وفعال، يغنيك عن اللجوء إلى القروض البنكية المعقدة، ويسمح لك بالاحتفاظ بملكيتك للذهب في نفس الوقت. ولكن، ورغم سهولة هذا الإجراء ظاهرياً، يقع الكثيرون في فخاخ وأخطاء فادحة أثناء إتمام صفقات الرهن. هذه الأخطاء، بدءاً من أخطاء تقييم الرهن وصولاً إلى الجهل ببنود العقود، قد تؤدي إلى خسارة جزء كبير من قيمة ممتلكاتك الثمينة، أو ربما فقدانها بالكامل (Loan loss). في هذا الدليل الشامل، سنستعرض بالتفصيل 7 أخطاء شائعة عند رهن المعادن قد تخسرك جزءًا من القيمة، وكيف يمكنك تجنبها لحماية أصولك المالية، مع تسليط الضوء على الإجراءات القانونية والتجارية الصحيحة في السوق السعودي. اقرأ أيضًا: كيف تحمي حقوقك عند رهن المعادن؟ البنود التي لا يجب تجاهلها اقرأ أيضًا: كيف يدير نظام ERP عمليات رهن المعادن داخل الشركات والمحلات؟ ما هو رهن المعادن ولماذا يحظى بشعبية كبيرة؟ قبل الغوص في أخطاء رهن الذهب، يجب أن نفهم آلية هذا الإجراء. رهن المعادن هو اتفاق بين مالك الذهب (الراهن) ومؤسسة التمويل أو متجر الذهب (المرتهن). يقوم الراهن بتسليم الذهب كضمان عيني للحصول على مبلغ مالي فوري (قرض حسن أو تمويل مرابحة)، على أن يسترد ذهبه بعد سداد المبلغ الأساسي مضافاً إليه رسوم الحفظ والتخزين المتفق عليها خلال فترة زمنية محددة. يحظى هذا النظام بشعبية كبرى في السعودية لعدة أسباب: ومع ذلك، فإن غياب الوعي الكافي يجعل العميل فريسة سهلة لبعض الممارسات الخاطئة. إليك أبرز الأخطاء التي يجب الحذر منها: الخطأ الأول: أخطاء تقييم الرهن والجهل بأسعار السوق (Undervaluation) يُعتبر هذا الخطأ من أكثر أخطاء تقييم الرهن شيوعاً وتكلفة. يدخل العميل إلى متجر الذهب أو مؤسسة التمويل وهو يجهل تماماً الوزن الصافي لذهبه، وعياره (24، 22، 21، أو 18)، وسعر الجرام في الشاشة العالمية في ذات اليوم. نتيجة لهذا الجهل، قد يقوم المُقيّم بخفض قيمة الذهب (Undervaluation) بحجة أن القطع قديمة، أو أن بها فصوص وأحجار غير ثمينة، مما يؤدي إلى منحك مبلغاً تمويلياً أقل بكثير من القيمة الحقيقية لضمانك. لتجنب ذلك، يجب عليك وزن ذهبك مسبقاً، وفصل القطع حسب العيار. علاوة على ذلك، تعتمد المتاجر والمؤسسات الموثوقة والاحترافية في السعودية على نظام إدارة محلات الذهب المتقدم، والذي يرتبط بالشاشة العالمية للذهب لحظة بلحظة، ويقوم بحساب القيمة العادلة والدقيقة للجرام بشكل آلي دون تدخل بشري يعرضك للغبن، مما يضمن تقييماً عادلاً وشفافاً بنسبة 100%. الخطأ الثاني: عدم قراءة بنود عقد الرهن بدقة (Contract Risk) التوقيع على العقد دون قراءة متأنية هو بمثابة تسليم رقبتك المالية للطرف الآخر. يحتوي عقد الرهن على تفاصيل جوهرية وحساسة، وتجاهلها يعرضك لما يُعرف بالمخاطر التعاقدية (Contract risk). الكثير من العملاء يهتمون فقط باستلام المبلغ المالي، ويتجاهلون قراءة البنود التي تحدد: تأكد من أن العقد يصف ذهبك بدقة متناهية، ولا تقبل بعبارات مطاطية مثل “مجموعة مجوهرات ذهبية”، بل أصر على التفصيل: “3 غوايش عيار 21 بوزن كذا جرام، وخاتم عيار 18 بوزن كذا جرام”. الخطأ الثالث: تجاهل الرسوم الخفية (Hidden Fees) عند تقييم الذهب وطلب الرهن، يعتقد البعض أن المبلغ الذي سيسدده هو فقط المبلغ الذي اقترضه. هذا فهم خاطئ تماماً ويوقعك في فخ الرسوم الخفية (Hidden fees). المؤسسات المرتهنة تقدم خدمة، وتستقطع في المقابل رسوماً متنوعة، منها: عدم سؤالك عن هذه الرسوم، أو عدم الانتباه لها في العقد، سيجعلك تتفاجأ بمبالغ طائلة متراكمة عليك عند رغبتك في استرداد ذهبك، مما قد يعجزك عن السداد ويؤدي إلى فقدان أصولك. مقارنة بين التقييم العادل والتقييم الخاطئ عند رهن المعادن وجه المقارنة التقييم العادل (الصحيح) التقييم الخاطئ (أخطاء تقييم الرهن) آلية الوزن فك الفصوص والأحجار، ووزن الذهب الصافي فقط بميزان إلكتروني دقيق. وزن القطعة بالكامل مع الفصوص واحتساب وزن تقريبي عشوائي. حساب السعر بناءً على السعر العالمي للجرام في نفس لحظة التعاقد (شاشة الذهب). بناءً على سعر ثابت أقل من السوق أو تقدير شخصي للموظف. الاعتماد التقني استخدام برامج وأنظمة تقييم متخصصة لضمان دقة العمليات وحفظ الحقوق. الاعتماد على الآلة الحاسبة اليدوية والدفاتر الورقية القابلة للتلاعب. شفافية الرسوم توضيح كافة رسوم التخزين والتقييم في الفاتورة أو العقد بشكل منفصل. دمج الرسوم في أصل المبلغ أو إخفاؤها ومفاجأة العميل بها لاحقاً. الخطأ الرابع: رهن الذهب لدى جهات غير موثوقة أو أفراد من أخطر أخطاء رهن الذهب هو التعامل مع أفراد مجهولين أو جهات غير مرخصة من قبل الجهات المختصة في المملكة (مثل وزارة التجارة والبنك المركزي السعودي). اللجوء إلى هؤلاء يعرضك لخطر السرقة، أو استبدال ذهبك بذهب مزيف، أو بيعه دون علمك. يجب أن يتم الرهن لدى مؤسسات مالية أو متاجر مجوهرات تمتلك سجلات تجارية وتراخيص سارية. علاوة على ذلك، المؤسسة الموثوقة هي التي تصدر لك مستندات رسمية تثبت حقك. وفي ظل التحول الرقمي والتنظيمات الصارمة لهيئة الزكاة والضريبة والجمارك، يجب أن تستلم من المؤسسة الفاتورة الإلكترونية المعتمدة والتي تحتوي على رمز الاستجابة السريعة (QR Code). هذه الفاتورة هي سندك القانوني الذي يضمن حقك في استرجاع ممتلكاتك ويثبت كافة الرسوم المدفوعة والمتبقية بوضوح تام. الخطأ الخامس: رهن كامل المقتنيات مقابل مبلغ بسيط (سوء التخطيط المالي) المبالغة في تقديم الضمانات (Over-collateralization) هي خطأ استراتيجي يقع فيه الكثيرون (Pawn mistakes). لنفترض أنك بحاجة إلى مبلغ 10,000 ريال سعودي بشكل عاجل، ولديك صندوق مجوهرات بقيمة 100,000 ريال. الخطأ الفادح هو أن تقوم برهن الصندوق بالكامل للحصول على هذا المبلغ الصغير. القاعدة الذهبية في رهن المعادن هي: “لا ترهن إلا ما يوازي قيمة التمويل المطلوب بزيادة طفيفة لضمان حق المؤسسة”. عادة ما تمنح المؤسسات تمويلاً يتراوح بين 60% إلى 80% من قيمة الذهب المرهون. إذا تعثرت لاحقاً عن سداد الـ 10,000 ريال لظروف قاهرة، فإن المؤسسة ستقوم بتصفية الذهب، ورغم أن من حقك استرداد الفائض، إلا أن إجراءات التصفية قد تستغرق وقتاً وتعرضك لخسارة في التقييم المستعجل. ارهن فقط ما يكفي لتغطية حاجتك. الخطأ السادس: التوقيت الخاطئ للرهن وعدم متابعة الأسعار أسعار المعادن الثمينة متذبذبة وتتأثر بالأحداث الاقتصادية والسياسية العالمية. قد تضطر للرهن في وقت تكون فيه أسعار الذهب في أدنى مستوياتها التاريخية. نتيجة لذلك، ستحصل على مبلغ مالي قليل جداً مقارنة بوزن ذهبك. رغم أن الرهن يختلف عن البيع، إلا أن التقييم الأولي يعتمد على السعر الحالي. إذا كان السعر منخفضاً جداً، ستحتاج إلى رهن كمية أكبر من الذهب للحصول على نفس المبلغ المطلوب. يجب أن يكون لديك وعي ومتابعة لحركة السوق، أو على الأقل استشارة خبراء السوق قبل اتخاذ الخطوة، لضمان الحصول على أعلى قيمة
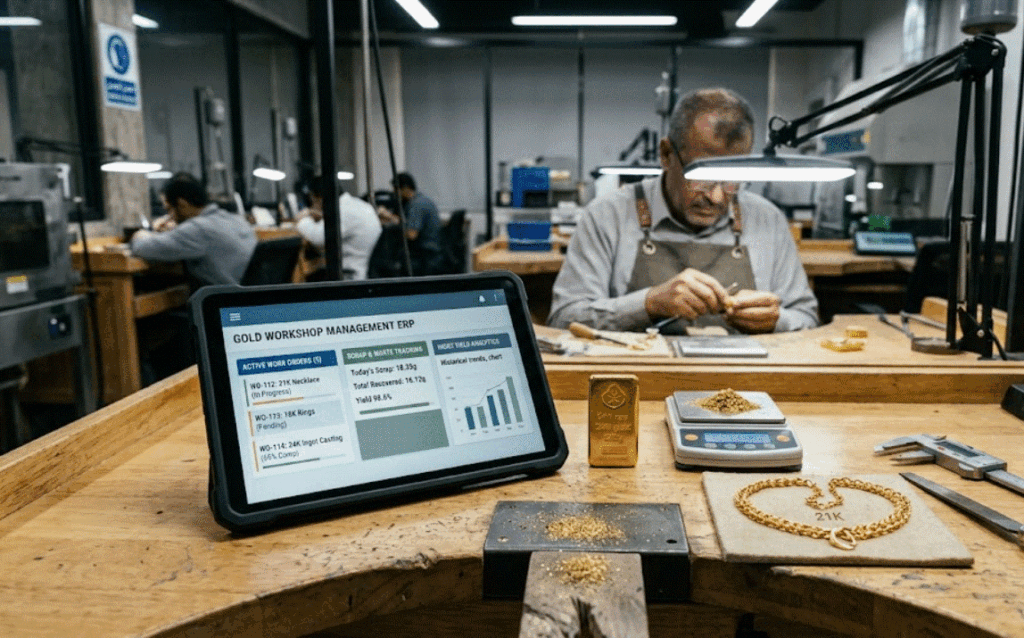
إن رحلة تحويل سبيكة ذهب خام غير مكررة إلى قطعة مجوهرات فاخرة تخطف الأنفاس هي فن قديم يحظى باحترام عميق. ومع ذلك، في المشهد التجاري الحديث، تُعد هذه العملية الفنية أيضاً عملية مالية عالية المخاطر. نظراً لأن المعادن الثمينة تُقيّم بجزء من الجرام، فإن الواقع المادي للتصنيع يعني أنه مع كل عملية قطع، وبرد، وتلميع، يتحول جزء من رأس مالك السائل إلى غبار متطاير في الهواء. من الزمن، تقبل العديد من الحرفيين هامشاً كبيراً من فقدان المواد ببساطة كجزء من تكلفة ممارسة الأعمال. أما اليوم، ومع أسعار السلع العالمية المتذبذبة، فإن الانكماش أو الهدر غير المنضبط سيدمر هوامش أرباحك في صمت. يتطلب تحويل عملياتك من الحرفية التقليدية إلى إدارة ورش تصنيع الذهب الخاضعة للرقابة الصارمة تبني برنامج ادارة ورش الذهب حقيقي. من خلال تطبيق نظام تخطيط موارد المؤسسات (ERP)، يمكنك تتبع كل مليجرام من المعدن، ومراقبة كفاءة الحرفيين، والقضاء تماماً على الخسائر غير المبررة. في هذا الدليل، سنستكشف النقاط الحرجة التي يختفي فيها الذهب، وكيفية فرض تتبع رقمي صارم، ولماذا يُعد إتقان بيانات التصنيع الخاصة بك هو المفتاح النهائي للربحية التشغيلية. اقرأ أيضًا: كيف تساعد الأتمتة في تقليل الهدر في مصانع الأثاث والمفروشات؟ تشريح الفاقد في التصنيع للسيطرة على الهدر، يجب أن تفهم أولاً أين يذهب المعدن بالضبط. إن صناعة المجوهرات هي عملية اختزالية بالضبط؛ حيث تبدأ بكتلة ثقيلة من المعدن وتقوم بنحت وإزالة الزوائد. مرحلة الصهر والصب تبدأ الرحلة في محطة الصهر. الذهب الخالص عيار 24 قيراط ناعم جداً ولا يتحمل الارتداء اليومي، لذا غالباً ما يتم خلطه بمعادن أخرى (مثل النحاس أو الفضة) لإنشاء عيار ذهب أكثر متانة، مثل عيار 18 أو 21. عندما تتعرض هذه المعادن لحرارة شديدة داخل البوتقة، يُفقد جزء ضئيل من المادة بسبب التبخر والأكسدة. علاوة على ذلك، تلتصق البقايا حتماً بالجدران الداخلية لمعدات الصب. وبدون التتبع المناسب، تتراكم هذه الخسائر المجهرية لتتحول إلى عجوزات مالية ضخمة على مدار السنة المالية. البرد والصنفرة والتلميع بمجرد صب القطعة الخام، يتولى الحرفي عمليات البرد والصنفرة (الصائغة) المهمة لإزالة الحواف الخشنة، مما يولد نشارة معدنية ثقيلة تتساقط على طاولة العمل. أما المرحلة النهائية — التلميع — فهي الأكثر خطورة من حيث هدر الذهب (الانكماش). تؤدي عجلات التلميع عالية السرعة إلى تبخير الطبقة الخارجية من المعدن لإنشاء سطح لامع كالمرآة، مما يرسل غبار الذهب المجهري إلى الهواء ونظام التهوية. تتطلب إدارة تصنيع الذهب الحديثة لتقليل الانكماش والهالك التقاط هذا الغبار، ولكن الأهم من ذلك، أنها تتطلب التتبع الرياضي الدقيق للفاقد المتوقع مقابل المواد المستردة. رقمنة أرضية المصنع: أوامر التشغيل والمساءلة تكمن أكبر نقطة ضعف في الورش التقليدية في الاعتماد على الدفاتر الورقية. عندما يسلم مدير الورشة 100 جرام من الذهب إلى الصائغ ويدون ذلك في دفتر ملاحظات، تنخفض المساءلة والرقابة على الفور. أوامر تشغيل صارمة رقمية من خلال نشر برنامج ادارة ورش الذهب متقدم لإدارة المجوهرات وتصنيعها، تتم رقمنة كل إجراء يتم على أرضية المصنع. تبدأ العملية بإنشاء اوامر التشغيل رقمية. تعمل هذه الأوامر كعقد صارم بين الخزينة والحرفي. يسجل النظام الوزن الدقيق، والعيار، ومتطلبات التصميم المحددة للمعدن المنصرف. يصبح الحرفي الآن مسؤولاً بالكامل عن هذا الوزن المحدد. تتبع كفاءة الحرفيين يقوم نظام تخطيط موارد المؤسسات (ERP) الحديث بأكثر من مجرد تتبع المعادن؛ فهو يتتبع العنصر البشري. من خلال استخدام أجهزة مسح الباركود الخاصة بمخزون الذهب في كل محطة عمل، يسجل الحرفيون وقت الدخول والخروج لمهام محددة. يوفر هذا للإدارة بيانات في الوقت الفعلي حول كفاءة الحرفيين المصنعية. يمكنك على الفور معرفة الحرفيين الأكثر كفاءة، ومن ينتجون عيوباً باستمرار، ومن يستغرقون وقتاً طويلاً في تصميمات معينة، مما يتيح لك تحسين تكاليف العمالة جنباً إلى جنب مع تكاليف المواد. مقارنة: الورش التقليدية مقابل الورش المدارة بنظام ERP المجال التشغيلي الورشة التقليدية الورشة المدارة بنظام ERP صرف المواد ملاحظات مكتوبة بخط اليد؛ عرضة جداً للخطأ البشري أوامر تشغيل مرتبطة رقمياً ومُتتبعة بالجرام تتبع الهالك يُحسب في نهاية الشهر عبر عمليات وزن جماعية يُتتبع لكل قطعة على حدة ولكل حرفي بمفرده المساءلة منخفضة؛ يصعب تحديد من يتسبب في هدر المعدن العالي الزائد تبرز البيانات اللحظية محطات العمل غير الفعالة رؤية مسار العمل يجب على الإدارة المشي فعلياً في الورشة للتحقق من الحالة لوحة تحكم حية توضح أين يتواجد كل قطعة في خط الإنتاج بالضبط إتقان حساب الهالك والفقد المسموح به من المستحيل مادياً تصنيع المجوهرات دون توليد هالك أو خردة. لذلك، فإن الهدف من إدارة تصنيع الذهب الحديثة ليس الخسارة الصفرية، بل الخسارة المسموح بها والخاضعة للسيطرة التامة. يجب أن يكون لكل تصميم مجوهرات نسبة انكماش (هدر) محددة ومسموح بها مسبقاً. قد يفقد خاتم الزواج البسيط الأملس 1% فقط من وزنه أثناء التصنيع، في حين أن إطار الألماس المعقد والمبرد بشدة قد يفقد بشدة 3%. يعيد الحرفي القطعة النهائية مع الهالك المُجمّع (النشارة والقصاصات)، ويقوم النظام بإجراء حساب الهالك الفوري. المعادلة الرياضية: (الوزن المنصرف) – (وزن القطعة النهائية + وزن الهالك المرتجع) = الانكماش (الهدر الفعلي) حاجز الحماية: إذا وقع الانكماش الفعلي ضمن نسبة 3% المسموح بها، يقبل النظام القطعة بخسارة 5%، يضع البرنامج علامة تحذير فورية على المعاملة، ويمنع إغلاق أمر التشغيل، ويطلق تدقيقاً إدارياً فورياً. تقضي هذه الحسابات الدقيقة والصارمة تماماً على إغراءات السرقة الداخلية وتجبر الحرفيين على الحفاظ على أعلى مستويات الانضباط في التعامل مع المواد. وإذا كنت ترغب في التعمق أكثر في استراتيجيات ضبط التسرب والفقد بشكل أشمل عبر الورشة بأكملها وليس فقط على مستوى أمر التشغيل الفردي، يمكنك الاطلاع على دليلنا الشامل حول تقليل الهدر في ورش المجوهرات للحصول على رؤية أوسع. حماية مخزونك الأساسي من الذهب لا تعمل أرضية الورشة في فراغ؛ بل هي مرتبطة ارتباطاً وثيقاً بالصحة المالية المركزية لشركتك. كل جرام يُفقد في الورشة هو خصم مباشر من ميزانيتك العمومية كمؤسسة. من خلال استخدام برنامج محاسبة ذهب شامل، يتم مزامنة أرضية التصنيع الخاصة بك والخزينة المركزية بشكل مثالي. عندما يتم صرف المعدن الخام للورشة، يتم نقله من الخزينة المركزية الرئيسية إلى دفتر “الأعمال قيد التنفيذ” (WIP). وعند إعادة المجوهرات النهائية، يتم إضافة الرصيد إلى جرد الذهب النقدي، ويُشطب الانكماش المسموح به كمصروف تصنيع دقيق، وتُرسمل تكلفة عمالة المصنعية النهائية في القيمة النهائية للقطعة. ولمن يرغب أيضاً في احتساب القيمة السوقية اللحظية لهذا المخزون بدقة أثناء تحركه بين الخزينة والورشة، توفر حاسبة الذهب الآلية من ديسم طريقة سريعة ودقيقة لتسعير الذهب بالجرام بناءً على آخر أسعار السوق، مما يكمّل عملية التقييم المحاسبي الموضحة أعلاه. نقاط هدر الذهب وحلول نظام ERP مرحلة التصنيع المصدر الأساسي للهدر حل نظام ERP الخلط والصهر التبخر وبقايا البوتقة
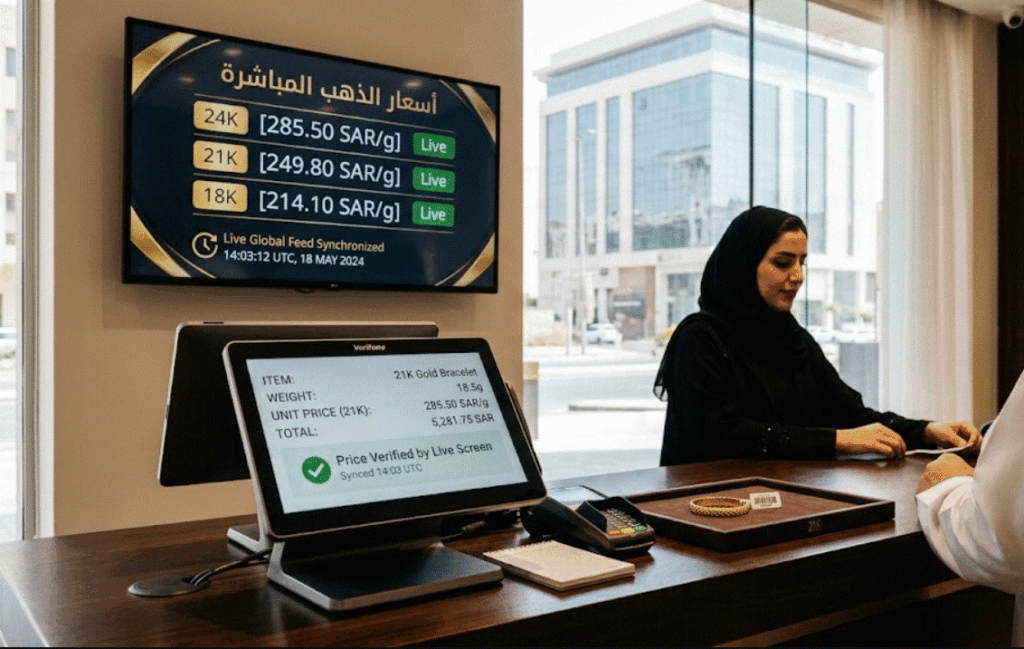
في عالم تداول المعادن الثمينة الذي يتسم بالمخاطر العالية والمنافسة الشرسة، يمكن لجزء من الثانية أن يصنع الفارق بين هامش ربح استثنائي وخسارة مالية فادحة. الذهب ليس سلعة ثابتة القيمة؛ بل تتغير قيمته باستمرار متأثرة بالأحداث الجيوسياسية المتقلبة، والمؤشرات الاقتصادية الكلية، وأحجام التداول الكثيفة في البورصة العالمية. بالنسبة لتجار التجزئة والمجوهرات وتجار السبائك، من الرياض إلى القاهرة، يُعد مواكبة هذه التقلبات الدقيقة متطلباً إلزامياً لا يقبل المساومة لضمان استمرارية الأعمال. ولمن يتابع أيضاً أسعار المعادن الثمينة الأخرى إلى جانب الذهب، تتوفر أدوات مخصصة لـتتبع أسعار المعادن اللحظية بنفس درجة الدقة. لا تزال العديد من معارض المجوهرات التقليدية تعتمد على لوحات الأسعار اليدوية أو الأنظمة القديمة غير المترابطة لتحديث أسعارها اليومية. في عصر تُعرّف فيه المرونة الرقمية قادة السوق، فإن الاعتماد على الموظفين لتتبع وتحديث سعر جرام الذهب يدوياً يفتح باباً واسعاً للأخطاء البشرية والاحتباس التشغيلي. لحماية إيراداتك، يجب أن تكون شاشة اسعار الذهب المعروضة أمام العملاء في معرضك مرتبطة ارتباطاً مباشراً بنقاط البيع (POS) الخاص بك. في هذا الدليل الشامل، سنستعرض كيف يساهم تدفق البيانات في الوقت الفعلي على تقليص التسعير المكلفة، ويسرع عمليات الدفع، ويقوم بأتمتة الحسابات المعقدة للعيارات الشائعة مثل عيار 21، ولماذا يُعد الاعتماد على برنامج ادارة الذهب المتكامل بمثابة الدرع الرقمي الأقوى لمؤسستك. 1. المخاطر المالية للأسعار غير المربوطة بالنظام إن تشغيل تجارة تجزئة للمجوهرات بأنظمة تسعير غير متصلة بالشبكة يعرض مؤسستك لضعف مالي فوري. نظراً لأن الذهب يتمتع بسيولة عالية ويُتداول عالمياً، فإن أسواق التجزئة المحلية تتأثر بشدة وبشكل فوري بأي تغييرات في قاعات التداول الدولية. فخ المراجحة واستغلال فروق الأسعار عندما تعمل نقطة البيع (POS) الخاصة بك بمعزل عن تغذيات السوق العالمية، فإن معرضك يكون معرضاً باستمرار لخطر الانزلاق السعري. إذا ارتفع السعر الفوري العالمي للذهب فجأة خلال جلسة تداول نشطة، فقد يستمر موظفوك في إتمام المبيعات باستخدام أسعار الصباح القديمة. يتتبع المستثمرون الأذكياء ومشترو التجزئة البيانات الحية عبر السوق عبر هواتفهم الذكية؛ فإذا لاحظوا أن معرضك يتأخر في الاستجابة للاتجاه الصعودي المفاجئ، فسوف يسارعون بشراء كميات كبيرة من المخزون بسعرك المنخفض، مما يكبدك خسائر فادحة. وعلى العكس، إذا انخفض السوق وفشل نظامك في التعديل نحو الأسفل، فستبدو أسعارك مرتفعة وغير تنافسية، مما يدفع عملاءك نحو منافسيك الذين يعتمدون على التقنيات الرقمية المتقدمة. القضاء على الأخطاء البشرية عند الدفع إن الاعتماد على الصرافين للبحث يدوياً عن سعر الذهب اليومي وكتابته على الآلة الحاسبة يمثل عنق زجاجة إداري. خلال مواسم التسوق في الأعياد أو عطلات نهاية الأسبوع المزدحمة، يمكن لموظف متعب أن يخطئ بسهولة في كتابة رقم أو يخلط بين سعر الذهب عيار 18 وعيار 21. خطأ مطبعي بسيط في طقم زفاف يزن 100 جرام يمكن أن يمحو هامش ربح “المصنعية” بالكامل في صمت قبل أن تغادر القطعة واجهة العرض. 2. توحيد الواجهة الأمامية: ربط شاشة أسعار الذهب مع نقاط البيع يكمن الحل العصري لهذه الثغرات التشغيلية في بناء نظام بيئي رقمي موحد حيث تتدفق البيانات في كلا الاتجاهين من جزء من الثانية إلى: إن ربط شاشة اسعار الذهب الرقمية مباشرة بجهاز نقطة بيع (POS) ذكي يغير تماماً طريقة تفاعل معرضك مع السوق. قوة التحديث اللحظي للبيانات عندما تعتمد على برنامج ادارة الذهب المتخصص، يتصل النظام عبر واجهات برمجة التطبيقات الآمنة مباشرة بتغذيات السوق المؤسسية التي تتبع البورصة العالمية. وفي اللحظة التي يتغير فيها السعر الفوري العالمي، يتم تشغيل تحديث لحظي يطال جميع جوانب عملك فوراً. تُحدّث الشاشة الرقمية المعلقة على جدار معرضك في غضون ثوانٍ، مما يعكس صورة من الشفافية المطلقة والموثوقية الحديثة لعملائك. وفي الوقت نفسه، يقوم محرك التسعير الداخلي في أجهزة الكاشير بتحديث حساباته فوراً، مما يضمن أن كل فاتورة نشطة تعكس الواقع الدقيق للسوق في تلك اللحظة بالتحديد. بفضل النظام المتكامل، لم يعد فريق المبيعات بحاجة إلى التحقق المزدوج من الأسعار أو إجراء عمليات حسابية يدوية. عند مسح قطعة المجوهرات ضوئياً عند المنضدة، يقرأ النظام تلقائياً الوزن المسجل للقطعة عبر نظام باركود متكامل لمخزون الذهب، ويحدد عيارها، ويحسب سعر جرام الذهب اللحظي، ويضيف رسوم المصنعية المحددة مسبقاً، ويصدر فاتورة إلكترونية تفصيلية موافقة قانونياً مباشرة عند نقطة البيع. تعمل هذه الأتمتة السريعة على تقليل أوقات انتظار العملاء بشكل كبير والارتقاء بتجربة المستهلك. عندما يرتبط حساب سعر الذهب مباشرة بنقطة البيع، تنعكس كل حركة في السوق على شاشة الكاشير خلال ثوانٍ دون تدخل يدوي؛ اطلب عرضًا توضيحيًا مباشرًا من فريقنا. التتبع اليدوي مقابل شاشات أسعار الذهب المتكاملة المقياس التشغيلي التتبع اليدوي (أنظمة غير متصلة) برنامج إدارة الذهب المتكامل وتيرة تحديث السعر تحديثات يدوية تُنفذ مرة أو مرتين يومياً تحديث لحظي آلي يتم كل بضع ثوانٍ/دقائق آلية الحساب آلة حاسبة تقليدية أو إدخال يدوي حساب خوارزمي فوري مباشرة عبر جهاز POS شفافية العرض للعميل لوحات مكتوبة بخط اليد أو شاشات متأخرة شاشة اسعار الذهب رقمية عالية التباين متزامنة مع السوق التعرض للمخاطر مخاطر عالية لخسائر فروق الأسعار والأخطاء البشرية صفر مخاطر؛ الهوامش مقفلة تماماً وفقاً للأسعار الفورية النشطة 3. محاسبة الذهب الرقمية: التعامل مع حسابات العيارات المعقدة لا تُباع المجوهرات الذهبية كمعدن نقي عيار 24. يُبنى سوق تجارة المجوهرات بالتجزئة على عيارات نقاء مختلفة، يتطلب كل منها معادلات رياضية دقيقة للغاية لاستخراج القيمة المادية الحقيقية — وهو بالضبط ما تحل مشكلته حاسبة الذهب الرقمية المدمجة في نظام نقطة البيع. في منطقة الشرق الأوسط، تمثل مجوهرات عيار 21 الأغلبية الساحقة من طلب المستهلكين على المجوهرات التقليدية ومجوهرات الزفاف، بينما يهيمن عيار 18 على قطاع الرفاهية المعاصرة. تحتوي قطعة المجوهرات عيار 21 على ذهب نقي بنسبة 87.5% ممزوجاً بمعادن أخرى لتوفير المتانة الهيكلية. من خلال دمج حاسبة الذهب المتقدمة رقمياً داخل نظام نقطة البيع (POS) الخاص بك — وهي نفسها الأداة التي يمكنك استكشافها بمزيد من التفصيل عبر حاسبة الذهب الآلية من ديسم — يتم استبعاد أي تعقيد رياضي من عملية حساب سعر الذهب: استيعاب السعر اللحظي: يسحب النظام السعر الفوري العالمي الحي للذهب عيار 24. تحويل العيار: يقوم النظام بتعديل السعر رياضياً لاستخراج القيمة الدقيقة لجرام عيار 21 أو 18 بناءً على معايير السوق المحلية — أي ما يُعرف بعملية حساب الذهب بالجرام. مضاعفة الوزن: يضرب النظام سعر العيار المحدد في الوزن الدقيق للقطعة بالجرام. تخصيص الرسوم والإضافات: يضيف النظام بسلاسة رسوم المصنعية للقطعة، ورسوم الدمغة، والضرائب الإقليمية (مثل ضريبة القيمة المضافة) لتوليد سعر تجزئة نهائي لا تشوبه شائبة. بهذه الطريقة، لم تعد معرفة كيف احسب سعر الذهب بدقة عبئاً يقع على عاتق الموظف؛ فالنظام يتولى كامل هذه المعادلة متعددة الطبقات آلياً، مما يتيح لفريق المبيعات التركيز كلياً على بناء العلاقات مع العملاء وإغلاق